

قد تنجح الشركة في تجربة ابتكار، ثم تعجز عن تكرار النتيجة عند تغير المسؤول أو التمويل. يتناول ISO 56001 نظام الإدارة الذي يدعم الابتكار. يشرح هذا المقال كيف ترتبط أفكار الموظفين بأهداف الشركة والوقت والتمويل، ثم بتطبيق الحل في العمل اليومي ومراجعة نتائجه، لكي تصبح التجربة الواعدة جزءًا من قدرة مؤسسية مستمرة، بدل أن تظل نجاحًا منفردًا يعتمد على أشخاص بعينهم.
الفكرة بداية وليست نتيجة
نظام إدارة الابتكار (Innovation Management System) ينظم طريقة توجيه أنشطة الابتكار وإدارتها ومراجعتها. يقدم ISO 56001:2024 متطلبات لهذا النظام، ويمكن تطبيقه في مؤسسات مختلفة الأحجام والأنشطة. [1] أما الفكرة فهي احتمال يحتاج إلى تطوير واختبار، وقد ينتهي إلى التعديل أو التوقف.
لا يكفي أن تكون الفكرة جديدة على الفريق كي تكون مفيدة للعميل. وقد يكون الابتكار في خدمة أو عملية أو طريقة تقديم القيمة، دون اختراع جهاز جديد. لذلك يبدأ العمل بسؤال محدد: ما المشكلة التي نريد حلها، ولمن، وما الذي سيختلف إذا نجح الحل؟
اجعل الابتكار جزءًا من قرارات الإدارة
تحتاج القيادة إلى توضيح القيمة التي تسعى المؤسسة إلى تحقيقها، والمجالات التي يستحق الابتكار فيها الجهد. ثم تربط هذا التوجه بالموارد والمراجعة. قد تحدد الاستراتيجية فرصًا ذات أولوية؛ أما نظام الإدارة فيجعل مسؤولية متابعتها وإعادة تقييمها جزءًا من العمل الإداري المعتاد.
مثلًا، قد تسعى شركة إلى تسهيل الوصول إلى خدمة مع الحفاظ على الدقة. يحدد المدير الذي يدعم المبادرة ويوفر مواردها حدود العمل، ويخصص وقت الموظفين، ويضع موعدًا للمراجعة. ويعرف الفريق من يجيز الإنفاق، ويعالج التعارض مع العمل اليومي، ويقبل الحل في التشغيل. تحديد الأدوار ودورية المراجعة قرار مؤسسي، وليس جدولًا يفرضه هذا المقال.
أدر المبادرات معًا، لا كمقترحات منفصلة
محفظة الابتكار (Innovation Portfolio) هي مجموعة المبادرات التي تديرها المؤسسة معًا. ويبين عرضها في قائمة مشتركة أيها يستكشف مشكلة، وأيها يختبر حلًا، وأيها يستعد للتطبيق في العمل اليومي. هذه مراحل عمل مقترحة؛ والغرض منها كشف التنافس على الأشخاص والتقنيات والوصول إلى العملاء. فقد يؤدي اعتماد كل مقترح منفردًا إلى تخصيص القدرة نفسها لأكثر من مبادرة.
راجع الموارد مع درجة عدم اليقين والقيمة المقصودة. يوضح الفريق ما الذي يحتاج إلى تعلمه قبل تخصيص مزيد من الوقت أو المال للمبادرة. واحتفظ بأسباب الإيقاف أو التأجيل حتى لا يكرر فريق آخر العمل دون معرفة ما سبق. بذلك تصبح العلاقة بين اختيار الفكرة وتمويلها والتعلم المؤسسي واضحة، دون افتراض أن كل فكرة يجب أن تصل إلى التطبيق.
مثال افتراضي للتوضيح: اكتمال طلب الخدمة
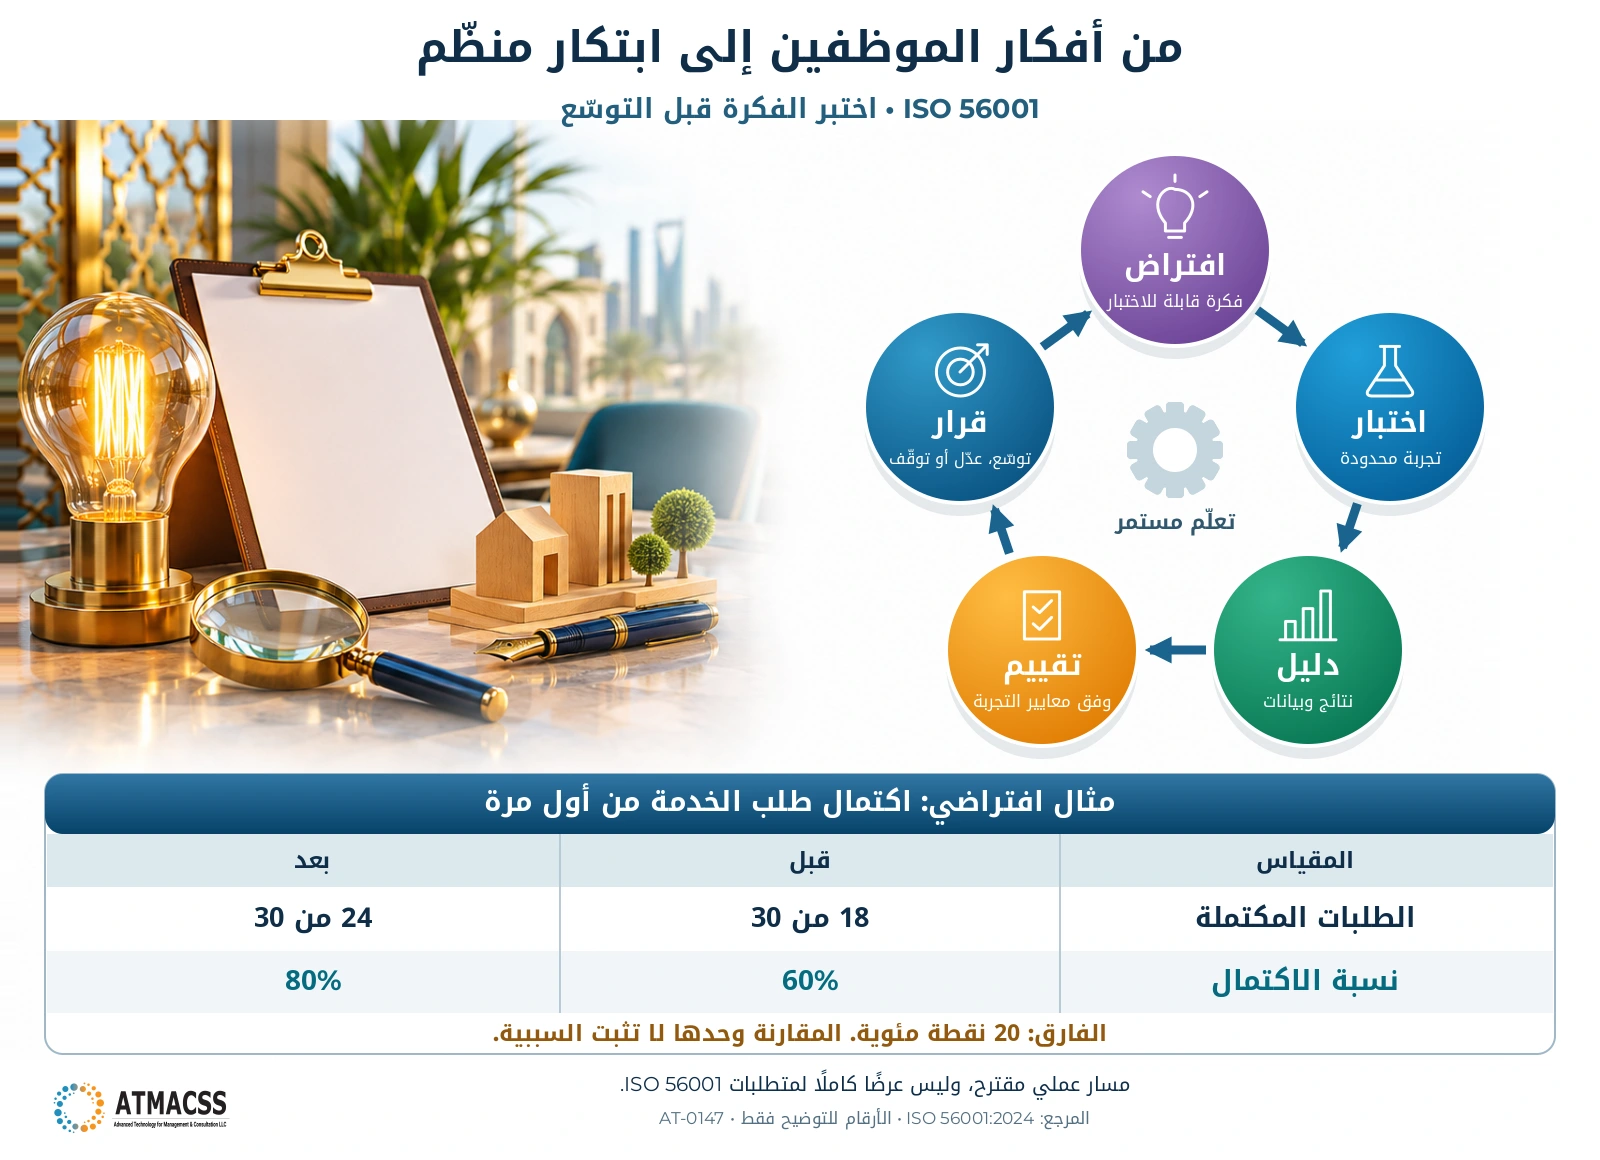
تفترض شركة خدمات أن قائمة مستندات قصيرة ستقلل الطلبات الناقصة. تختبر نسخة جديدة على 30 طلبًا خلال فترة محددة. اكتمل 24 طلبًا من أول مرة، أي 80%. تستخدم الشركة قبل الاختبار خط أساس افتراضيًا قدره 18 من 30، أي 60%.
الفارق 20 نقطة مئوية، وليس زيادة قدرها 20%؛ فالزيادة النسبية تساوي نحو 33.3%. لكن المقارنة الصغيرة لا تثبت أن القائمة وحدها سببت الفرق. ينبغي فحص اختلاف العملاء ونوع الطلبات والموسم، وتكرار التجربة قبل التوسع. وتقيس الشركة أيضًا وقت الموظف وشكاوى العملاء، حتى لا يتحسن مؤشر على حساب آخر.
خطط لتطبيق الحل يوميًا قبل إعلان النجاح
تنتج تجربة قائمة المستندات السابقة دليلًا لاتخاذ قرار، لا إثباتًا لقدرة المؤسسة على استمرار النتيجة. إذا دعمت الاختبارات اللاحقة استخدام الحل، فحدد مسؤولًا عن تشغيله ومتابعته، واعتمد نسخة العمل، وهيئ الفريق المعني. واتفق على كيفية وصول القائمة إلى العملاء، ومعالجة الاستثناءات، وتحديثها عند تغير المتطلبات.
يمكن أن يسجل تسليم الحل حدود الخدمة، وما بقي مجهولًا، واحتياجات الدعم، والمقاييس التي ستراجع بعد الاستخدام. هذا ترتيب مقترح، وليس نموذجًا إلزاميًا. إذا غادر فريق التجربة ولم يعد أحد يصون الحل، فلن تكون المؤسسة قد ضمنت قدرة قابلة للتكرار. تمويل التجربة وتمويل استمرار تقديم الخدمة التزامان مختلفان.
قيّم النظام إلى جانب كل مبادرة
تسأل مراجعة المبادرة: هل يستحق هذا الحل الاستمرار؟ أما تقييم النظام فيسأل: هل تستطيع المؤسسة تكرار اكتشاف الفرص، وتوفير الموارد، والتعلم، وتحقيق القيمة؟ هذان سؤالان مختلفان. فقد يرتفع عدد الأفكار بينما تتأخر القرارات، أو يغيب الموظفون المتاحون، أو لا تدخل الحلول حيز الاستخدام.
استخدم أدلة مبادرات متعددة، والتدقيق الداخلي، ومراجعة الإدارة لكشف العوائق المتكررة. إذا تعطلت المشروعات دائمًا عند التسليم، فتحقق ممن يتولى الحل بعد التجربة، وهل لديه الوقت والموظفون والتمويل اللازم بدل مطالبة الموظفين بمزيد من الأفكار. تستطيع الإدارة تعديل هذه الترتيبات والتحقق من تحسن عمليات التسليم اللاحقة. اشرح التجارب غير الناجحة بأمانة؛ فقد يمنع الإيقاف المبرر الهدر، بينما يكشف تكرار الإخفاقات الممكن تجنبها ضعفًا في النظام.
ادمج النظام دون إنشاء إدارة ورقية موازية
يقدم ISO 56001:2024 متطلبات وإرشادات لإنشاء نظام إدارة الابتكار وتطبيقه والمحافظة عليه وتحسينه. وتساعد بنيته المشتركة مع معايير نظم الإدارة الأخرى على جمع أنشطة مثل التدقيق ومراجعة الإدارة بدل تكرارها بلا حاجة. [1] ويمكن الاستفادة من ترتيبات ضبط الوثائق والكفاءة والتدقيق ومراجعة الإدارة القائمة، متى شمل نطاقها وأساليبها احتياجات الابتكار.
ابدأ بتتبع فكرة موظف واحدة عبر المسؤولية والموارد والتجربة والتبني والمراجعة اللاحقة. ثم افحص عمل الترتيبات نفسها عبر مبادرات أخرى. قارن النظام بالنسخة الرسمية الكاملة من المعيار قبل الادعاء بالمطابقة. فلا يثبت هذا المسار أو نجاح تجربة الحصول على شهادة، ولا يضمن نتيجة تجارية.
توضح خدمة تنفيذ متطلبات الآيزو والاستعداد للشهادة الدعم المتاح لتحليل الفجوات والتطبيق ومراجعة الجاهزية.