

تزداد الطلبات، فيزداد معها التوظيف والإيجار والعمل الإضافي. تبدو الشركة أكبر، لكن المبلغ المتبقي في نهاية الشهر لا يتحسن بالضرورة. هنا يظهر سؤال قابلية التوسع: هل تستطيع خدمة عدد أكبر من العملاء باستخدام جزء من الموارد نفسها؟ تبدأ الإجابة بفهم تكلفة الطلب وقدرة الموظفين والمعدات على تنفيذ العمل، وهي ما نقصده بالطاقة التشغيلية، ثم معالجة ما يستهلك الوقت قبل إضافة التزامات جديدة.
النمو لا يكفي وحده
قابلية التوسع (Scalability) تعني قدرة نموذج العمل على استيعاب حجم أكبر بكفاءة مقبولة، مع الحفاظ على مستوى الخدمة. لا تعني أن التكاليف ستبقى ثابتة إلى الأبد. بعض الأنشطة تحتاج موظفين أو معدات إضافية عند كل زيادة كبيرة، لكن تنظيم العمل قد يؤخر هذه الزيادة أو يجعلها أكثر إنتاجية.
تخيّل شركة خدمات في الإمارات تفوز بعقود جديدة. إذا أعاد كل موظف إعداد النماذج والتقارير من البداية، فسيتضاعف الجهد تقريبًا مع العقود. أما القوالب المعتمدة، والبيانات المنظمة، وخطوات المراجعة الواضحة، فقد تسمح بخدمة عملاء إضافيين دون مضاعفة العمل الإداري. يبقى العمل المهني الخاص بكل عميل ضروريًا؛ المطلوب تقليل التكرار، لا اختصار الجودة.
افصل التكاليف قبل اتخاذ القرار
التكاليف الثابتة (Fixed Costs)، مثل إيجار مساحة حالية، لا تتغير مع كل طلب ما دام حجم العمل ضمن قدرة المكان والموارد الحالية. التكاليف المتغيرة (Variable Costs)، مثل مواد الطلب وعمولة بيعه، ترتبط بالحجم. وقد تجمع بعض المصروفات النوعين. توضح إدارة الأعمال الصغيرة الأمريكية هذا التمييز في أدوات نقطة التعادل [1].
أضف إلى ذلك التكاليف التي ترتفع على درجات. قد يخدم الفريق الحالي حجمًا محددًا، ثم تحتاج الشركة مشرفًا جديدًا أو مستودعًا أكبر. لذلك لا تستخدم متوسط تكلفة الشهر الهادئ لتسعير توسع يتجاوز الطاقة الحالية. اسأل العمليات عن الحد الذي يبدأ عنده التأخير أو العمل الإضافي، واسأل المالية عن المصروف الذي سيظهر عند تجاوزه.
مثال: مبيعات أعلى وتكلفة وحدة أقل
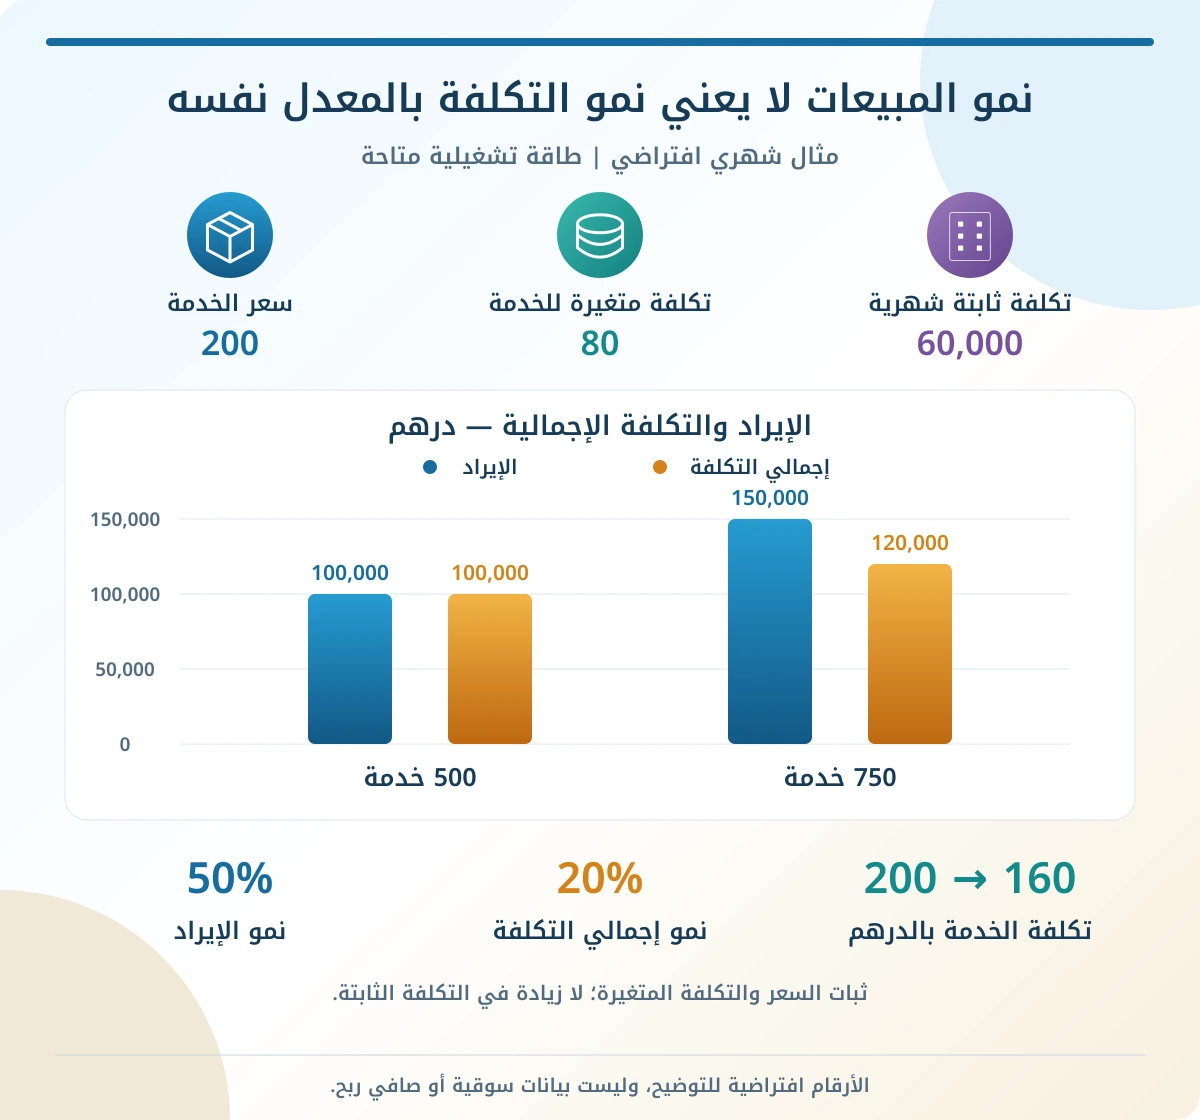
هذا مثال حسابي افتراضي، وليس نتيجة لشركة أو متوسطًا للسوق. نفترض بيع خدمة موحدة بسعر 200 درهم، وتكلفة متغيرة 80 درهمًا للخدمة. تبلغ التكاليف الثابتة الشهرية 60,000 درهم، وتكفي الطاقة الحالية لتنفيذ 750 خدمة بالجودة المطلوبة.
عند تنفيذ 500 خدمة، تبلغ الإيرادات 100,000 درهم والتكاليف المتغيرة 40,000 درهم. يصبح إجمالي التكلفة 100,000 درهم، فتكون نتيجة النموذج صفرًا. وعند تنفيذ 750 خدمة، ترتفع الإيرادات إلى 150,000 درهم والتكاليف المتغيرة إلى 60,000 درهم. يصبح إجمالي التكلفة 120,000 درهم، ويتبقى 30,000 درهم قبل أي بنود مستبعدة.
ارتفعت الإيرادات 50%، بينما ارتفع إجمالي التكلفة 20%. وانخفض متوسط التكلفة من 200 إلى 160 درهمًا للخدمة. يفترض المثال ثبات السعر والتكلفة المتغيرة والطاقة المتاحة. وهو يستبعد التمويل والضرائب وبنودًا أخرى؛ لذلك لا يمثل صافي الربح أو النقد المحصل. إذا احتاج الحجم الجديد تكلفة ثابتة إضافية، وجب إعادة الحساب.
ماذا يحدث عندما تتطلب زيادة العمل موارد إضافية؟
يستخدم الرسم السابق طاقة متاحة: حتى 750 خدمة تبقى التكاليف الثابتة 60,000 درهم. لنوسع المثال الافتراضي نفسه. لنفترض أن تجاوز 750 خدمة يحتاج التزامًا شهريًا إضافيًا قدره 18,000 درهم، فترتفع التكاليف الثابتة إلى 78,000 درهم. ويبقى سعر الخدمة 200 درهم وتكلفتها المتغيرة 80 درهمًا.
عند تقديم 800 خدمة، تبلغ التكاليف المحسوبة 142,000 درهم، ويتبقى 18,000 درهم. أي أن بيع 50 خدمة إضافية فوق مستوى 750 خفّض الرصيد المتبقي بمقدار 12,000 درهم؛ لأن إيراد الخدمات الإضافية بعد طرح تكلفتها المتغيرة بلغ 6,000 درهم فقط، مقابل التزام جديد قدره 18,000 درهم.
| الخدمات الشهرية | التكاليف الثابتة بالدرهم | إجمالي التكاليف بالدرهم | الرصيد المتبقي بالدرهم |
|---|---|---|---|
| 750 | 60,000 | 120,000 | 30,000 |
| 800 | 78,000 | 142,000 | 18,000 |
| 900 | 78,000 | 150,000 | 30,000 |
لاستعادة الرصيد السابق البالغ 30,000 درهم بعد القفزة، تحتاج الشركة إلى 900 خدمة، وفق المعادلة: (78,000 + 30,000) ÷ (200 − 80). يفترض ذلك أن الطاقة الجديدة تستوعب 900 خدمة على الأقل بالجودة والتكلفة المتغيرة نفسيهما. وتستبعد الأرقام البنود نفسها في المثال السابق؛ فهي تساعد على تقرير زيادة القدرة على تنفيذ العمل، وليست توقعًا للربح.
افحص إمكان تأجيل الالتزام بإزالة العمل المتكرر، أو تكليف جهة مؤهلة بجزء محدد من العمل، إذا كان ذلك مسموحًا وأقل تكلفة عند حساب جميع المصروفات. قارن التكلفة الكاملة ومخاطر الخدمة. يظل الرسم السابق صحيحًا داخل نطاق الطاقة المذكور، لكن لا يجوز تمديد انخفاض تكلفة الوحدة فيه إلى أحجام تتجاوز ذلك النطاق.
احمِ السيولة والخدمة أثناء التوسع
قد تبدو المبيعات مربحة على الورق بينما تتأخر تحصيلاتها. إذا دفعت المواد والرواتب قبل قبض الفواتير، فقد يزيد النمو احتياج رأس المال العامل (Working Capital)، أي الأموال المرتبطة بتشغيل النشاط قصير الأجل. راجع مواعيد الدفع والتحصيل مع خطة الطاقة، ولا تكتفِ بجدول الإيرادات. تجنب تقديم خصومات كبيرة لمجرد ملء الموارد إذا كانت تخفض المبلغ المتبقي من الطلب بعد تكلفته المتغيرة إلى مستوى غير مناسب.
راقب عددًا محدودًا من المؤشرات: المبلغ المتبقي من كل طلب بعد تكلفته المتغيرة، ووقت التسليم، وإعادة العمل، والسيولة المتاحة. قارن خدمات متشابهة خلال فترات متشابهة. قد يخفي المتوسط العام خدمة خاسرة تدعمها خدمة أخرى. كذلك قد يبدو الفريق أكثر إنتاجية لأن الأعمال الصعبة تأجلت، لا لأن طريقة العمل تحسنت.
متى يكون التوسع مناسبًا؟
قبل توقيع إيجار جديد أو إضافة فريق، اكتب القرار في صفحة واحدة. حدّد الطلب المتوقع، والطاقة الحالية، والتكلفة التي ستظهر عند تجاوزها، وكيف ستمول الفترة السابقة للتحصيل. اختبر أيضًا حجمًا أقل من توقعاتك، وحدد ما ستؤجله إذا لم يتحقق الطلب.
يكون التوسع أقوى عندما تزيد الأعمال المجدية، وتستطيع الشركة تنفيذها دون تدهور الخدمة أو ضغط سيولة غير محتمل. أما إذا كانت كل زيادة في المبيعات تحتاج إنفاقًا مماثلًا أو أعلى، فراجع التسعير وطريقة التنفيذ وأنواع الخدمات المقدمة ونسبة كل نوع من إجمالي المبيعات أولًا. كبر الحجم وحده لا يثبت نجاح النمو؛ ما يهم هو قيمة الأعمال التي يمكن تكرارها بثبات.
لربط هذا القرار بتوجه الشركة، راجع استراتيجية نمو الأعمال.