

تقاس قيمة نظام إدارة مستند إلى مواصفات الآيزو بالتغير في طريقة عمل المؤسسة، وليس بوجود الشهادة وحدها. يوضح هذا المقال تحديد الفائدة المقصودة ومقارنة الأدلة قبل التطبيق وبعده واحتساب التكاليف ذات الصلة. ويستخدم مثالًا افتراضيًا لإعادة العمل لشرح الطريقة، دون تقديم نسبة عائد مضمونة أو نسب نتائج غير مثبتة إلى أتماكس.
افصل النظام عن الشهادة
ينظم نظام الإدارة المسؤوليات والعمليات والمراجعة، حتى تتمكن المؤسسة من العمل نحو أهدافها بصورة متسقة. أما منح الشهادة، فهو تقييم مستقل وفق متطلبات محددة. يرتبط الأمران، لكن الشهادة ليست في ذاتها التحسن التشغيلي. قد تملك المؤسسة شهادة وتظل بحاجة إلى معالجة مشكلة متكررة في التسليم أو التنسيق.
توضح ISO إمكانية الاستفادة من تطبيق مواصفات نظم الإدارة دون الحصول على شهادة. وقد يجعل عقد عميل أو متطلب قطاعي الشهادة ذات صلة رغم ذلك. حدد سبب السعي إليها، وافحص الالتزام المحدد بدل افتراض أن كل مؤسسة تحتاج إلى الشهادة نفسها أو تستفيد منها بالطريقة ذاتها.
للتوضيح، قد يستهدف نظام الجودة تقليل إعادة العمل أو تحسين الالتزام بمواعيد التسليم. وقد يستهدف النظام البيئي خفض استهلاك المواد لكل وحدة إنتاج قابلة للمقارنة، مع متابعة الاستهلاك الإجمالي أيضًا. وفي الصحة والسلامة المهنية، يمكن متابعة تنفيذ ضوابط الأخطار والتحقق من فاعليتها، إلى جانب نتائج الحوادث؛ فغياب الحوادث المسجلة وحده لا يثبت سلامة العمل.
وقد تساعد شهادة مطلوبة تعاقديًا على استيفاء شرط للتأهل لدى عميل، لكنها لا تضمن الفوز بالعقد. هذه أمثلة لفوائد مستهدفة، وليست نتائج تلقائية لكل مؤسسة. اختر ما يرتبط بمشكلتك ونطاق النظام، ثم حوّله إلى ادعاء محدد يمكن اختباره بالأدلة.
حوّل الفائدة المتوقعة إلى عبارة قابلة للفحص
استبدل عبارة «رفع الكفاءة» بمشكلة تشغيلية محددة، مثل تقليل إعادة العمل الناتجة عن نقص مواصفات الطلب. حدد صاحب العملية وتعريف إعادة العمل والطلبات المشمولة ومصدر سجلاتها. ينبغي أن يستطيع شخص آخر فهم ما يدخل في القياس وما يستبعد منه دون تخمين.
ميّز المخرج عن النتيجة. إصدار إجراء مخرج، واكتمال بيانات الطلب بدرجة أفضل نتيجة وسيطة، وانخفاض التصحيحات الممكن تجنبها نتيجة تشغيلية. أما الاحتفاظ بالعملاء، فقد يتأثر بعوامل إضافية كثيرة؛ لذلك لا تنسبه إلى الإجراء وحده دون أدلة أخرى تدعم هذا التفسير.
أنشئ خط أساس عادلًا للمقارنة
خط الأساس (Baseline) هو نقطة بداية موثقة تقارن بها النتائج اللاحقة. اختر فترة تمثل العمل المراد تحسينه، وسجل حجم النشاط وتعقيد الحالات والظروف غير المعتادة. حافظ على تعريفات ثابتة؛ فقد ينخفض عدد الأخطاء بينما يرتفع معدلها إذا انخفض حجم العمل بدرجة أكبر.
إذا كانت السجلات السابقة غير موثوقة، فابدأ جمع خط أساس جديد بدل اختلاق بيانات ماضية. سجل البيانات الناقصة وأثرها على الاستنتاج. ويمكن البدء بعملية أصغر ذات سجلات يمكن الاعتماد عليها، ثم توسيع القياس بعد استقرار التعريفات وتدريب المسؤولين عن التسجيل.
مثال حسابي: إعادة العمل لكل طلب مكتمل
في هذا التمرين، تعني إعادة العمل (Rework) تصحيح عمل مكتمل لأنه لم يطابق متطلبات الطلب المتفق عليها؛ أما التغيير الجديد الذي يطلبه العميل، فيسجل بصورة منفصلة. احسب كل طلب متأثر مرة واحدة في عدد طلبات إعادة العمل، حتى إن احتاج إلى عدة تصحيحات. واحتفظ بعدد التصحيحات وساعاتها كمقياسين منفصلين، حتى لا تختفي المشكلات المتكررة أو المعقدة خلف عدد الطلبات.
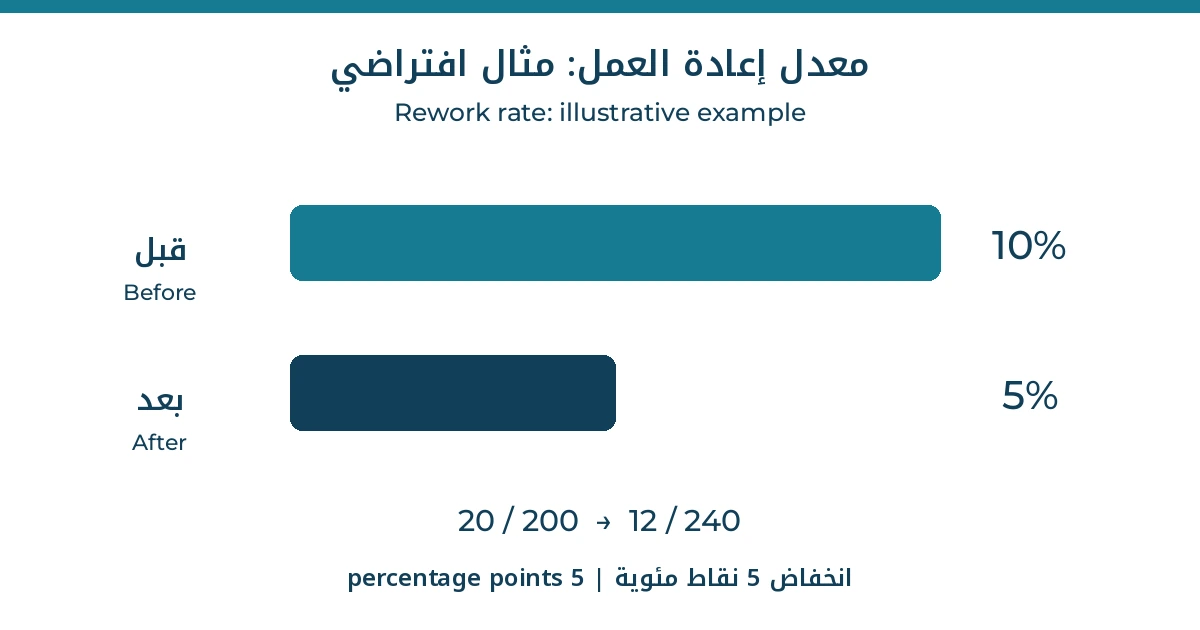
سجلت شركة افتراضية 20 طلبًا احتاج إلى إعادة عمل من أصل 200 طلب مكتمل قبل التغيير. وبعد تطبيق فحص أوضح للمتطلبات، سجلت 12 طلبًا من أصل 240. انخفض المعدل من 10% إلى 5%، أي 5 نقاط مئوية، أو انخفاض نسبي قدره 50% مقارنة بالمعدل الأصلي. هذه أرقام توضيحية وليست توقعًا للأداء أو نتيجة عميل لدى أتماكس.
| المقياس | قبل | بعد |
|---|---|---|
| الطلبات المكتملة | 200 | 240 |
| طلبات إعادة العمل | 20 | 12 |
| معدل إعادة العمل | 10% | 5% |
اختر فترتين متساويتين لإتمام الطلبات، وامنح كل طلب مدة متابعة موحدة. يمكن مثلًا تسجيل إعادة العمل خلال 30 يومًا بعد إتمام كل طلب، ثم مقارنة المجموعتين بعد اكتمال المتابعة لكلتيهما. مدة 30 يومًا افتراض توضيحي، وليست قاعدة تفرضها الآيزو؛ اختر مدة تناسب وقت ظهور المشكلات في خدمتك. تظل الطلبات التي لم تكتمل متابعتها معلقة، ولا تُعد تلقائيًا خالية من إعادة العمل.
المقارنة مشجعة، لكنها لا تثبت أن نظام الإدارة سبب التغير كاملًا. تحقق مما إذا كانت الطلبات اللاحقة أبسط، أو تغير الفريق، أو نُفذ تحسين آخر. راجع أكثر من فترة، وافحص أنواع إعادة العمل الباقية قبل تعميم النتيجة على جميع العمليات.
احسب التكاليف دون ازدواج
سجل جهد التطبيق ووقت التدريب والأدوات ورسوم التدقيق عند انطباقها والعمل المتكرر اللازم لاستمرار النظام. وقت الموظفين مورد حقيقي حتى إن لم ينتج عنه فاتورة جديدة. وافصل الإنفاق الأولي عن التكلفة المستمرة، حتى لا يبدو النظام أقل تكلفة مما يحتاج إليه فعليًا.
إذا وفر الفريق 30 ساعة، فحدد هل خفضت ساعات إضافية مدفوعة، أم أتاحت طاقة يمكن استخدامها، أم نقلت الانتظار إلى مكان آخر. لا تسجل الفائدة نفسها مرة بوصفها وفرًا نقديًا ومرة بوصفها طاقة إضافية. يحتاج التقدير المالي إلى افتراض صريح بشأن استخدام المورد المحرر.
لنأخذ حسابًا افتراضيًا مستقلًا للوقت: جرى تجنب 30 ساعة من إعادة العمل خلال شهر، لكن فحص المتطلبات الجديد استهلك 6 ساعات إضافية في الشهر نفسه. يصبح صافي الوقت المتاح 30 − 6 = 24 ساعة، بافتراض عدم وجود تغيرات أخرى في الوقت. إذا لم تنخفض الرواتب أو الساعات الإضافية المدفوعة، فهذه طاقة متاحة وليست وفرًا نقديًا مثبتًا. سجل كيف استُخدمت تلك الطاقة فعليًا قبل الادعاء بتحقيق فائدة إضافية للنشاط.
استخدم الفترة والنطاق نفسيهما للفوائد والتكاليف. لا تقارن فائدة متوقعة لسنة كاملة بتكلفة الشهر الأول فقط. وإذا كانت الأدلة غير كافية لحساب عائد مالي، اعرض المقاييس التشغيلية وحدود اليقين بدل إعطاء رقم يوحي بدقة لا تسندها البيانات.
اعرف ما لا تثبته الشهادة
- لا تضمن انعدام العيوب أو الحوادث أو الشكاوى.
- لا تثبت تلقائيًا الامتثال لجميع القوانين المنطبقة.
- لا تعني أن كل منتج أو موقع يقع ضمن النطاق المعتمد.
- لا تضمن الفوز بعقود جديدة أو زيادة الربحية.
تبقى الإدارة مسؤولة عن تحديد الالتزامات وتشغيل الضوابط والتحقيق في الإخفاقات. يجب أن تطابق الادعاءات نطاق الشهادة والأدلة المتاحة. ولا تعرض علامة الشهادة بطريقة توحي بأن منتجات غير مشمولة خضعت لتصديق مستقل، أو بأن جهة المواصفات نفسها منحت مؤسستك الشهادة.
وثق تحقق الفائدة ومنع تكرار احتسابها
أنشئ سجلًا موجزًا يربط المشكلة بالضابط والتغير المرصود ومصدر الدليل. يراجع صاحب العملية صلاحية التفسير، ويشارك المسؤول المالي عندما تتحول النتيجة إلى ادعاء بوفر نقدي. سجل الافتراضات التي ما زالت غير مثبتة، بدل إدراج كامل الفائدة المتوقعة ضمن النتائج المتحققة.
في مثال إعادة العمل، تحقق من عدم انتقال التصحيحات إلى خدمة ما بعد البيع أو إلى المورد دون ظهورها في السجل الأصلي. وإذا أسهم التدريب وتعديل النظام معًا في التحسن، فلا ينسب كل مشروع القيمة الكاملة لنفسه. راجع استمرار النتيجة بعد انتهاء الدعم المؤقت وحدد من سيحافظ على الضابط. بذلك تظل الفائدة مرتبطة بالتشغيل الفعلي، ولا تتحول إلى رقم يتكرر في التقارير دون تحقق.
أدخل مراجعة الفوائد في الإدارة المعتادة
عيّن لكل فائدة مستهدفة مسؤولًا ومقياسًا ومصدر دليل وموعد مراجعة. سجل التغير المرصود وتفسيره المحتمل والإجراء التالي. النتيجة المخيبة قد تعني أن الضابط يعالج سببًا غير صحيح، أو أن التطبيق لم يصل إلى منفذي العمل، أو أن الفترة المقاسة لا تكفي لاستنتاج مستقر.
ابدأ بمشكلة مؤثرة واحدة ومقياس موثوق. استخدم مقال العائد على الاستثمار عندما يمكن الدفاع عن الافتراضات المالية، وافحص الاستعداد للشهادة بصورة مستقلة. وتساعد خدمة تطبيق الآيزو لدى أتماكس على ربط المتطلبات بمسؤوليات التشغيل وأدلة التحسن.