

يقدم ISO 26000 إرشادات للمسؤولية المجتمعية، ويساعد المؤسسات على فهم آثار قراراتها وأنشطتها في الناس والمجتمع والبيئة. وهو ليس معيارًا لمنح الشهادات. يشرح هذا المقال الفرق، ويعرض الموضوعات الأساسية، ثم يوضح كيف تتحول الالتزامات العامة إلى إجراءات ومسؤوليات وأدلة قابلة للمراجعة. نقطة البداية هي طريقة ممارسة العمل اليومي، وليست حملة ترويجية أو تبرعًا منفصلًا عن أثر المؤسسة.
ما الذي تتناوله المسؤولية المجتمعية؟
تتناول المسؤولية المجتمعية (Social Responsibility) مسؤولية المؤسسة عن آثار قراراتها وأنشطتها. قد تكون التبرعات جزءًا من مساهمتها، لكنها لا تحل محل الشراء المسؤول أو المعاملة العادلة أو التواصل الصادق. ابدأ بما تفعله المؤسسة كل يوم، ومن يتأثر بهذا العمل، وكيف تستطيع معالجة الأثر السلبي ضمن مسؤولياتها وعلاقاتها الفعلية.
يقدم ISO 26000:2010 إرشادات لمختلف أنواع المؤسسات وأحجامها. ولا يضع متطلبات لنظام إدارة قابل للشهادة. وتوضح المنظمة الدولية للتقييس أن ISO 26000 غير مخصص لمنح الشهادات. لذلك لا يجوز تقديم شهادة حضور دورة أو تقرير استشاري أو تقييم خارجي على أنه شهادة ISO 26000 للمؤسسة.
ما الفرق بين المبادئ والموضوعات الأساسية؟
تصف المبادئ طريقة التصرف: المساءلة، والشفافية، والسلوك الأخلاقي، واحترام مصالح أصحاب المصلحة، وسيادة القانون، والمعايير الدولية للسلوك، وحقوق الإنسان. أما الموضوعات الأساسية فتحدد مجالات الفحص. يساعد الفصل بينهما على تجنب اعتبار قائمة القيم المنشورة دليلًا على التطبيق. فكتابة التزام بالشفافية لا تثبت وحدها وضوح المعلومات المقدمة للمتعاملين.
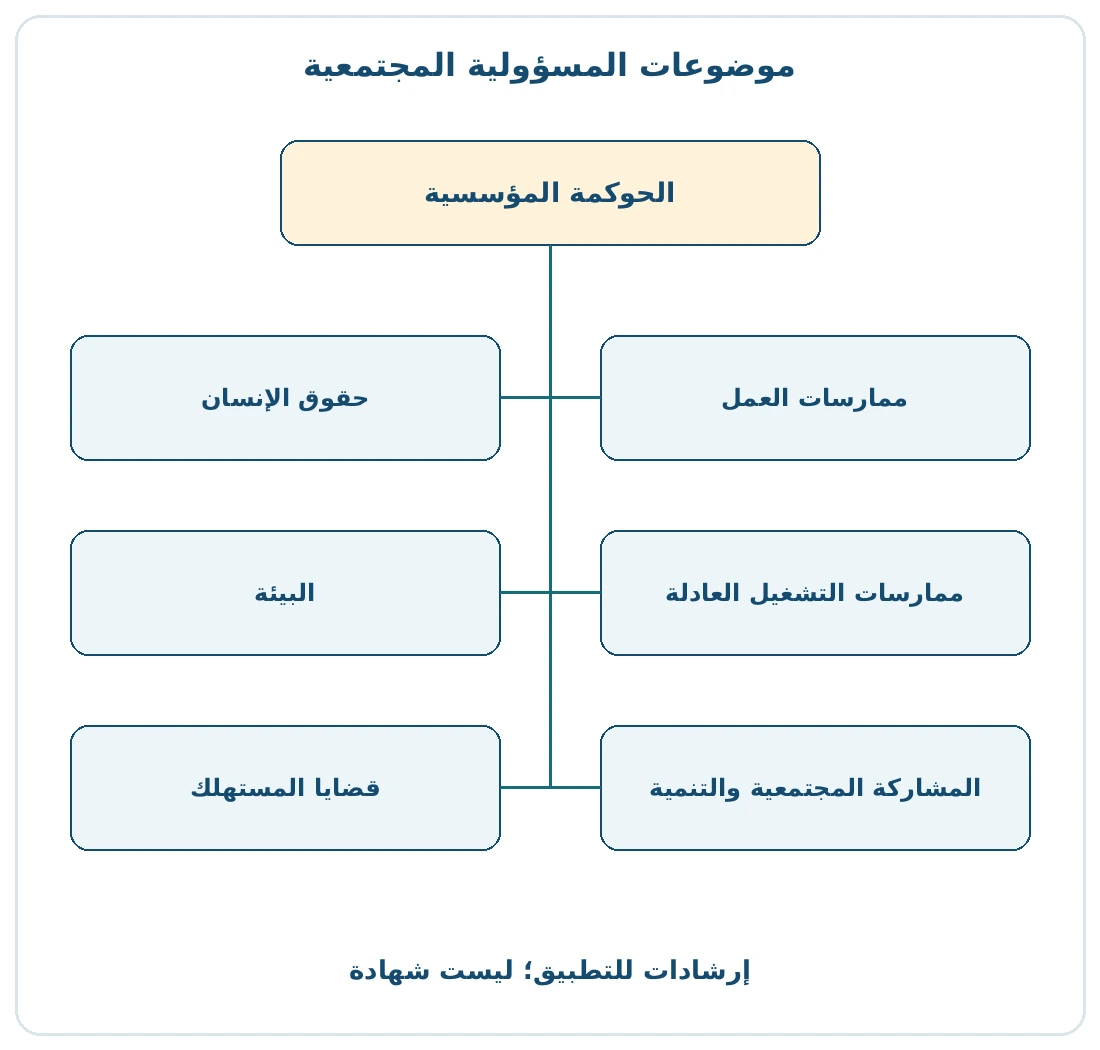
يعرض الكتيب التعريفي الصادر عن المنظمة الدولية للتقييس 7 موضوعات: الحوكمة المؤسسية، وحقوق الإنسان، وممارسات العمل، والبيئة، وممارسات التشغيل العادلة، وقضايا المستهلك، والمشاركة المجتمعية والتنمية. راجعها جميعًا قبل اختيار القضايا ذات الأولوية. فالتركيز على موضوع جذاب إعلاميًا لا يثبت معالجة الآثار المهمة في المجالات الأخرى.
ابدأ بالأنشطة والأشخاص المتأثرين
حدد الأنشطة المشمولة بالمراجعة، بما فيها المنتجات والخدمات والمواقع والعلاقات المهمة. ثم اسأل من يتأثر بها. قد يرى الموظفون والعملاء والموردون والمجتمع المحيط مشكلات مختلفة. ولا تحصر أصحاب المصلحة (Stakeholders) في الأطراف القادرة على التأثير في المبيعات أو السمعة. فقد يتأثر أشخاص بقرار المؤسسة دون أن تتاح لهم وسيلة واضحة للتعبير عن رأيهم.
أنشئ سجلًا مختصرًا للقضايا يتضمن النشاط والأثر المحتمل أو القائم والفئة المتأثرة والدليل المتاح والمسؤول. قد تفحص منشأة توصيل نفايات التغليف وإمكانية تقديم الشكاوى ودقة المعلومات المقدمة للعميل. هذه أمثلة لبدء الفحص، وليست حكمًا بأن جميع منشآت التوصيل تواجه المشكلات نفسها أو تحتاج إلى الإجراءات ذاتها.
اجمع الأدلة من الشكاوى وسجلات التشغيل وممارسات الشراء والحوار مع الأطراف المتأثرة. سجل مصدر المعلومات وحدودها. لا يمثل استبيان قليل الاستجابات رأي مجتمع كامل بالضرورة. وضح كيف جمعت الآراء، ومن لم يشارك، وكيف ستتيح له المشاركة. ويساعد ذلك على تجنب بناء الأولويات على صوت واحد مرتفع وإغفال آثار لا تصل إلى الإدارة بسهولة.
كيف تحدد الأولويات بشفافية؟
ناقش أهمية القضية وفق أسس متسقة، بدل اختيار المشروعات الأقل تكلفة أو الأكثر ظهورًا فقط. راجع طبيعة الأثر وشدته، والفئات المتأثرة، وعلاقة المؤسسة به، والالتزامات المنطبقة، وإمكانية تغيير النتيجة. تستحق الآثار السلبية الجسيمة الاهتمام حتى إن كانت مناقشتها غير مريحة أو كان قياسها صعبًا. ولا تستخدم سهولة التنفيذ وحدها أساسًا لترتيب الأولويات.
وثق سبب إعطاء قضية أولوية وتأجيل أخرى، وحدد صاحب القرار وما يستدعي المراجعة. إذا نقص الدليل، سجل ما يلزم للتحقق منه بدل تحويل الافتراض إلى حقيقة. ولا تجعل قائمة الأولويات مبررًا دائمًا لتجاهل قضايا معلقة. راجعها عند تغير النشاط، أو ظهور دليل جديد، أو ورود مخاوف مهمة من طرف متأثر.
حوّل الالتزام إلى عمل محدد
لكل قضية مختارة، حدد الإجراء والمسؤول والموارد والموعد ودليل الإكمال. ميّز بين إعداد وثيقة وتغيير الممارسة. فمدونة سلوك الموردين وثيقة، أما استخدام موظفي المشتريات لها عند تقييم المورد فهو أمر آخر يحتاج إلى دليل. قد تحتاج المؤسسة إلى الاثنين، لكن وجود الأول لا يثبت حدوث الثاني ولا يغني عنه.
| قضية توضيحية | إجراء عملي | دليل للمراجعة |
|---|---|---|
| صعوبة الوصول إلى قناة الشكاوى | إتاحة قناة واضحة وتعيين مسؤول لكل حالة | سجلات الحالات وجودة الحل والموضوعات المعلقة |
| التخلص المتكرر من مواد التغليف | اختبار الاسترجاع أو إعادة الاستخدام ضمن نطاق محدد | الكميات المسترجعة والفقد والتكلفة الفعلية |
| غموض التوقعات من الموردين | تحديد معايير الشراء ومسؤوليات الموظفين | قرارات المشتريات ومتابعة الثغرات المكتشفة |
هذه اقتراحات تحريرية وليست قائمة متطلبات موحدة من المعيار. كيّف الإجراءات مع الأدلة ومسؤوليات مؤسستك، واربطها بالإجراءات التشغيلية والميزانيات والمراجعات الإدارية القائمة. بهذه الطريقة يصبح التنفيذ جزءًا من العمل المعتاد. أما إعداد عرض منفصل دون تعيين مسؤول أو توفير مورد فقد يترك المشكلة التشغيلية كما هي، رغم جودة العرض وصياغة الالتزام.
قس التغيير دون مبالغة
عرّف كل مقياس قبل جمع نتائجه، وحدد نطاقه ووحدته ومصدره وخط أساسه وفترة التقرير ومسؤوله. إذا قست استرجاع التغليف، فحدد المنتجات والمواقع المشمولة. وإذا قست معالجة الشكاوى، فافحص جودة الحل إلى جانب سرعة الرد. قد يخفي الإغلاق السريع مشكلة لم تحل، لذلك لا يكفي الاعتماد على عدد الحالات المغلقة وحده.
قارن بيانات متكافئة. قد ينخفض إجمالي النفايات بسبب تراجع الإنتاج، وليس بسبب تحسن العملية. وعندما يفيد ذلك، راجع الإجمالي ومقياسًا مناسبًا مرتبطًا بحجم النشاط. اشرح فجوات البيانات والتغير في النطاق حتى يفهم القارئ معنى النتيجة. راجع مقالة تصميم مؤشرات الأداء لربط القياس بالأهداف والمستهدفات بصورة واضحة.
مثال افتراضي: سجل مركز توزيع 1000 كجم من نفايات التغليف مقابل 10000 طلب في فترة الأساس، ثم 900 كجم مقابل 7500 طلب في فترة مماثلة. انخفض الإجمالي 10%، لكن النفايات لكل طلب ارتفعت من 1000 ÷ 10000 = 0.10 كجم إلى 900 ÷ 7500 = 0.12 كجم، أي بزيادة 20%. لذلك لا يكفي انخفاض الإجمالي لإعلان تحسن كفاءة التغليف. يلزم فحص تغير نوع الطلبات والمواد وطريقة التسجيل قبل تحديد السبب.
إذا كان المستهدف الداخلي في المثال ألا تتجاوز النفايات 0.09 كجم لكل طلب، فالنتيجة 0.12 كجم أعلى من المستهدف بمقدار 0.03 كجم لكل طلب. يتولى مسؤول العمليات التحقق من البيانات وتجربة تعديل محدد، ثم يعيد القياس مع مراقبة تلف المنتجات وتكلفة التشغيل. تقليل التغليف بطريقة تزيد التلف قد ينقل الضرر بدل معالجته. هذه أرقام تعليمية لمركز وفترة محددين، وليست نتائج أتماكس أو دليلًا على تحسن الأثر البيئي الكلي.
كيف تعرض النتائج بمصداقية؟
اذكر ما نُفذ والفترة المشمولة والأدلة المستخدمة وما لم يكتمل. تجنب وصف المؤسسة بأنها مستدامة بالكامل إذا اقتصرت المراجعة على ممارسة واحدة. ولا توحِ بأن استخدام ISO 26000 يثبت الامتثال القانوني أو يلغي الضرر أو يؤهل المؤسسة للفوز بجائزة. لكل ادعاء أدلته ومعاييره، ولا تنتقل نتيجة فحص محدد تلقائيًا إلى جميع أنشطة المؤسسة.
إذا راجع طرف خارجي العمل، فحدد طبيعة المراجعة ونطاقها بدقة. لا يغطي التقييم المحدود أنشطة تقع خارجه. احتفظ بالسجلات الداعمة وصحح التصريحات غير الدقيقة. ويجب أن يستطيع القارئ فهم التقدم والقيود والعمل المتبقي، بدل الاكتفاء بعبارات نجاح عامة. يساعد هذا الوضوح أيضًا الإدارة على اختيار الإجراء التالي ومتابعته.
كيف تدعم أتماكس الخطوة التالية؟
ابدأ بمراجعة موثقة للأنشطة وأصحاب المصلحة والقضايا المهمة. يمكن مناقشة دعم أتماكس لربط النتائج بالحوكمة والأهداف والتنفيذ من خلال استشارات تطبيق إرشادات ومعايير الآيزو والتخطيط الاستراتيجي ومؤشرات الأداء. وفي حالة ISO 26000، يتعلق نطاق العمل بالإرشاد والتطبيق، وليس بالحصول على شهادة.
جهز السياسات الحالية وأدلة التشغيل ومخاوف الأطراف المعنية، ثم تواصل مع أتماكس لتحديد نطاق العمل والمخرجات ومسؤوليات المراجعة. النتيجة العملية المطلوبة هي إجراءات واضحة مدمجة في الإدارة، وأدلة يمكن فحصها وتحسينها بمرور الوقت. ولا يلزم البدء بحملة واسعة قبل فهم الأثر الذي ينبغي معالجته.