

يبدأ حساب العائد على المشروع بتحديد ما يدخل في الحساب وما يستبعد منه. تصبح النسبة مضللة إذا عوملت المبيعات بوصفها ربحًا، أو أُهملت تكلفة، أو قورنت فترات مختلفة. يوضح المثال التالي حسابًا مبسطًا غير مخصوم، وطريقة اختبار افتراضاته، والأسئلة التي تحتاج إلى تقييم مالي أوسع قبل اعتماد المشروع.
حدد أساس الحساب قبل جمع الأرقام
العائد على الاستثمار (Return on Investment — ROI) نسبة صافي المنفعة إلى تكلفة استثمار محددة. نستخدم هنا الصيغة المبسطة: إجمالي المنافع الإضافية ناقص إجمالي التكاليف الإضافية، مقسومًا على إجمالي التكاليف الإضافية، ثم مضروبًا في 100. اكتب التعريف بجوار النتيجة لأن طرق استخدام المصطلح تختلف. والمقصود بـ«غير مخصوم» أن الحساب يجمع المبالغ دون تعديل قيمتها بحسب موعد دفعها أو تحققها.
وحّد العملة وفترة المراجعة. وحدد البديل الذي تقارن به: استمرار العملية الحالية، أو شراء حل آخر، أو تأجيل المشروع. المنفعة تغير مقارنة بهذا البديل، وليست جميع الإيرادات اللاحقة للتنفيذ. تشرح مقالة العائد على الاستثمار المفهوم العام؛ أما هنا فنراجع حساب مشروع محدد.
أعد قائمة تكاليف قابلة للتحقق
أدرج التنفيذ والربط والتدريب والدعم وتكاليف التشغيل الإضافية المتعلقة بالفترة. سجل مبلغ كل بند ومصدره وموعد دفعه، وهل هو تقدير أم مبلغ فعلي. لا تكرر فاتورة المورد نفسها ضمن تكلفة التنفيذ وتكلفة البرنامج.
توضح جمعية المحاسبين القانونيين المعتمدين ACCA أن التدفقات النقدية الملائمة للقرار المستقبلي تكون مستقبلية وإضافية. المبلغ المدفوع سابقًا الذي لا يمكن استرداده تكلفة غارقة. أظهره عند مراجعة تكلفة المشروع منذ بدايته، لكن لا تعامله بوصفه مبلغًا يمكن تجنبه عند مقارنة الخيارات المتبقية. وضح القرار الذي يخدمه الحساب.
طبق مثالًا لمدة 12 شهرًا
في مثال افتراضي للتوضيح، نفترض مشروعًا لمعالجة الفواتير. الأرقام بالدرهم الإماراتي وتغطي فترة واحدة من 12 شهرًا تبدأ مع الإعداد، وتشمل تكلفته. نفترض أن المنافع المعروضة تخص هذه الفترة نفسها، وليست منافع سنة إضافية بعد انتهاء التنفيذ. يستبعد المثال الضريبة والتمويل والخصم الزمني لتوضيح الحساب.
| البند | المبلغ |
|---|---|
| الإعداد والربط | 20,000 |
| التدريب | 5,000 |
| الدعم السنوي الإضافي | 5,000 |
| إجمالي التكلفة الإضافية | 30,000 |
| خفض للعمل الإضافي المدفوع يُفترض تحققه في المثال | 24,000 |
| رسوم معالجة خارجية يُفترض تجنبها | 18,000 |
| إجمالي المنفعة الإضافية | 42,000 |
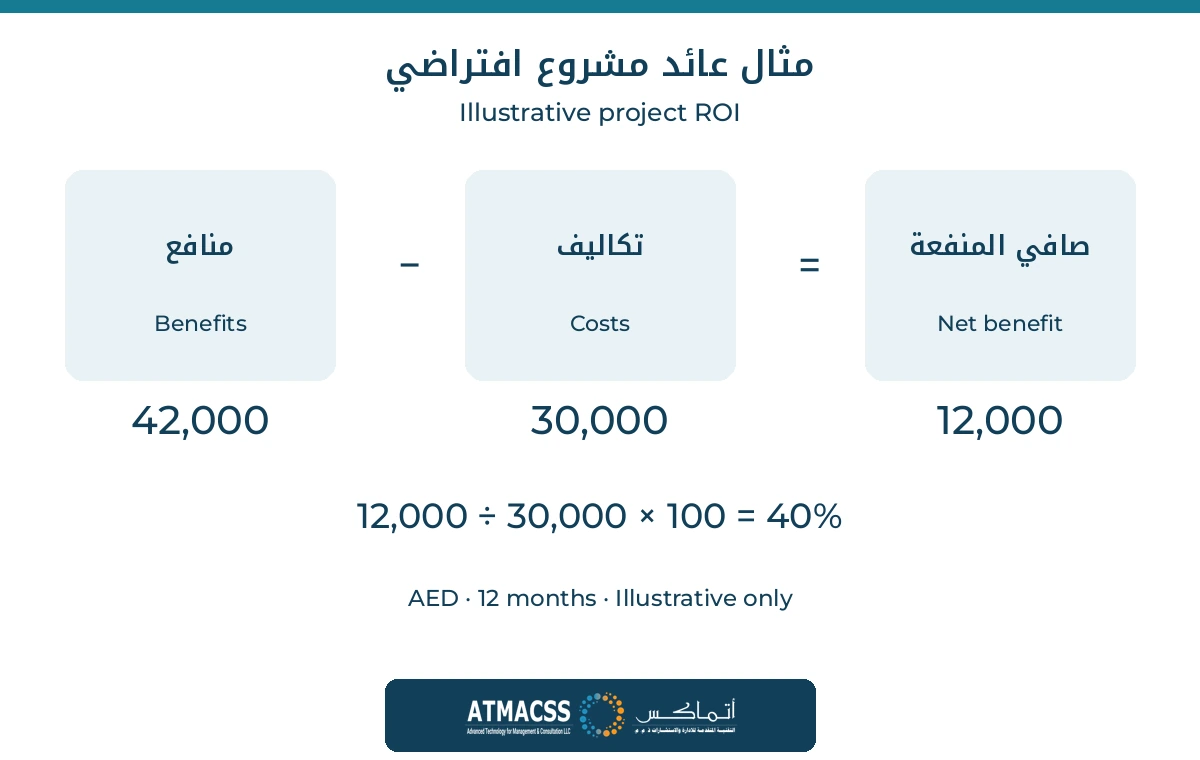
صافي المنفعة يساوي 12,000، ناتج طرح 30,000 من 42,000. وبقسمة 12,000 على 30,000 وضرب الناتج في 100، يكون العائد 40%. تتجاوز المنفعة المحددة التكلفة المحددة بهذه النسبة خلال الفترة، ولا يمثل المثال وعدًا بعائد مماثل.
تحقق من تحول المنفعة إلى نقد
الوقت المتاح بعد التحسين طاقة مفيدة، لكنه لا يخفض المصروف تلقائيًا. إذا استمر الراتب نفسه، فاعرض الساعات المتاحة منفصلة. لا تحولها إلى وفورات نقدية دون إثبات تجنب عمل إضافي مدفوع أو تعيين كان سيحدث لولا المشروع. أما استخدام الوقت لإنجاز أعمال مربحة إضافية فهو منفعة مختلفة، وليس خفضًا للمصروف. احسب أثره النقدي الإضافي بعد تكاليفه، ولا تحتسب الساعات نفسها مرتين تحت منافع مختلفة.
احتفظ في المثال بأدلة الرواتب والفواتير الخارجية. افحص أثر انخفاض حجم العمل أو تأجيل المعاملات أو تنفيذ مشروع آخر. عيّن مسؤولًا عن كل منفعة، وسجل افتراضات الاستخدام وحجم المعاملات. تبقى القيم المتوقعة تقديرات إلى أن تدعمها نتائج فعلية.
اختبر الافتراض الأكثر تأثيرًا
تحليل الحساسية (Sensitivity Analysis) يختبر تغير النتيجة عند تغيير أحد الافتراضات. إذا تحققت منفعة قدرها 30,000 وبقيت التكلفة 30,000، يصبح صافي المنفعة والعائد صفرًا. وإذا انخفضت المنفعة إلى 24,000، يصبح الصافي سالب 6,000 والعائد سالب 20%. هذه سيناريوهات افتراضية، ولم نحدد احتمال حدوث أي منها.
اختبر كذلك تأخر التنفيذ وارتفاع الدعم وانخفاض الاستخدام. غيّر افتراضًا واحدًا لفهم أثره، ثم اختبر اجتماع الظروف السلبية. قد يسبب المشروع نقصًا مؤقتًا في النقد رغم توقع عائد موجب، إذا دفعت تكاليفه قبل تحقق منافعه. لذلك راجع مواعيد الدفع والتحصيل بجوار النسبة.
راجع النتيجة الفعلية دون تغيير أساس المقارنة
لنفترض في امتداد تعليمي للمثال أن نهاية السنة أظهرت تكلفة فعلية قدرها 33,000 درهم بدل 30,000. وبلغ خفض العمل الإضافي المدفوع 21,000، والرسوم الخارجية المتجنبة 15,000، أي منافع مجموعها 36,000. يصبح صافي المنفعة 3,000، والعائد نحو 9.1%، ناتج قسمة 3,000 على 33,000 وضربه في 100. لا تستخدم التكلفة المخططة في المقام مع المنافع الفعلية ثم تصف النتيجة بأنها العائد الفعلي.
فسّر الفرق قبل الحكم على مدير المشروع. قد تكون التكلفة ارتفعت بسبب ربط إضافي معتمد، وقد انخفضت المنافع بسبب تأخر بدء الاستخدام. راجع الفواتير وسجل التغيير وتاريخ التشغيل وحجم العمل. لا تفترض هذه الأسباب دون دليل. افصل تغير السعر عن تغير الكمية، ثم بيّن ما تستطيع المؤسسة معالجته، مثل تدريب المستخدمين أو تصحيح خطأ في سير المعاملة.
احتفظ بالموازنة الأصلية وبالتوقع المعدل وبالنتيجة الفعلية كقيم مختلفة. لا تمح الافتراض الأول لتبدو الخطة مطابقة للواقع. وإذا انتهت المراجعة قبل اكتمال 12 شهرًا، وضح الأشهر المنقضية واعرض الباقي كتوقع. لا تمدد وفر شهر نشط على سنة كاملة دون اختبار الموسمية واستقرار التشغيل. وسجل المنافع غير النقدية، مثل انخفاض الأخطاء، بوحدتها المناسبة دون إضافتها تلقائيًا إلى المبلغ المالي.
قبل اعتماد الحساب، يطابق المراجع كل مبلغ مع مستنده والفترة التي يخصها، ويتأكد من عدم تكرار وفر واحد تحت مسميات مختلفة. ويوثق البنود المستبعدة وسبب استبعادها، بما فيها الضريبة والتمويل في هذا المثال المبسط. إذا كانت التكلفة في المقام صفرًا، فالنسبة غير قابلة للحساب بهذه الصيغة؛ لا تعرضها صفرًا ولا عائدًا لا نهائيًا. يبقى القرار مرتبطًا أيضًا بتوفر النقد والبدائل والمخاطر.
اتخذ القرار مع فهم حدود النسبة
لا يعالج العائد المبسط توقيت النقد داخل الفترة أو عدم اليقين أو جميع الآثار غير المالية. قد تحتاج المشروعات الممتدة لسنوات إلى تقييم بالتدفقات النقدية المخصومة (Discounted Cash Flow — DCF). وهو تقييم يحوّل التدفقات المستقبلية إلى قيمتها الحالية باستخدام معدل خصم مناسب. بذلك يراعي اختلاف قيمة المال بحسب توقيت توفره. وتتطلب الضريبة والتمويل معالجة متسقة تناسب القرار. وتشمل المراجعة أيضًا قيمة الأصل عند نهاية فترة التقييم، والمنفعة التي تفقدها عند استخدام مورد في المشروع بدل أفضل بديل متاح. تسمى الأخيرة تكلفة الفرصة البديلة (Opportunity Cost). لا تقارن هذه النسبة بعائد محاسبي ذي تعريف مختلف.
يعطي المثال عائدًا مبسطًا قدره 40% وفق تكاليفه ومنافعه وفترته المحددة. تبدأ موثوقية النتيجة من صحة هذه المدخلات، ثم اختبار تغيرها ومقارنتها بما تحقق. النسبة الموجبة وحدها لا تثبت أن المشروع أفضل البدائل أو أن النقد سيكون متاحًا في الوقت المطلوب.
اطلب مراجعة مالية للافتراضات، وابحث عن دليل لأكبر منفعة غير مؤكدة قبل الاعتماد. يمكن البدء باختبار محدود عند نقص الأدلة. تساعد خدمة نمذجة الأعمال والعمليات على تحديد تغييرات العملية وآثارها التشغيلية قبل اعتماد التقييم المالي.